



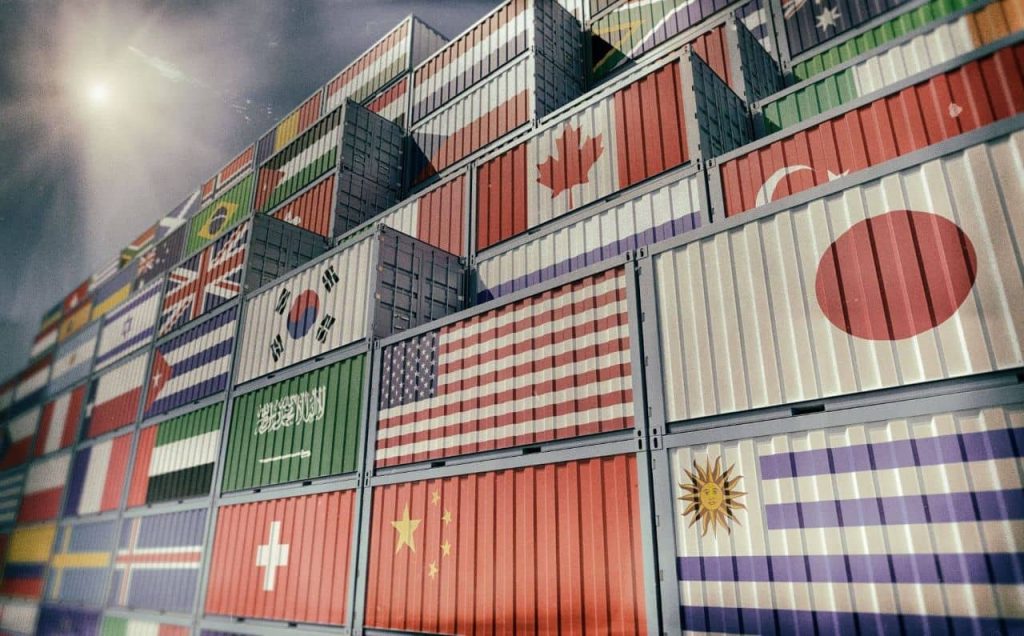
El comercio mundial de bienes creció en el primer semestre de 2026 a su mayor ritmo en 15 años (con excepción del rebote posterior a la pandemia). La demanda de semiconductores y equipos para infraestructura de inteligencia artificial impulsó los intercambios, mientras los aranceles y las tensiones geopolíticas tuvieron un impacto global más limitado de lo esperado.
En este escenario macado por el conflicto, la IA sigue jugando un rol fundamental o al menos así lo señala la última edición del DHL Globalization Tracker, elaborado por DHL y la Stern School of Business de la Universidad de Nueva York (NYU), que además registró un nivel récord de globalización del 25,8% en 2025.
El informe, publicado el 7 de octubre, analiza más de 30 millones de datos sobre los flujos internacionales de comercio, capital, información y personas. Entre las conclusiones más salientes se destaca que, pese al endurecimiento de la política comercial estadounidense y los conflictos geopolíticos, el comercio mundial no desaceleró y la previsión es que la tendencia de crecimiento siga con una tasa promedio anual del 3,4% hasta 2029, por encima del 2,7% registrado durante la década anterior.
La IA impulsa nuevos flujos de carga
Según un análisis de la Organización Mundial del Comercio (OMC) y la Organización para la Cooperación y el Desarrollo Económicos (OCDE), los productos relacionados con la IA explicaron el 42% del crecimiento del comercio de mercancías en 2025. En el primer trimestre de 2026, esa proporción trepó al 76%.
El dato permite dimensionar el peso que adquirió la tecnología en el último lustro. La construcción de centros de datos y redes de procesamiento requiere componentes fabricados en distintos países, lo que sostiene los intercambios entre proveedores especializados y los mercados donde se concentra la inversión.
Para el transporte de cargas, este proceso implica atender flujos de productos de alto valor que necesitan coordinación entre distintos eslabones logísticos, desde el traslado internacional hasta la distribución de los componentes en destino. Así lo sintetizó John Pearson, director general de DHL Express: «Lo más destacado en el comercio mundial ahora mismo es la inteligencia artificial, no los aranceles».
El crecimiento, sin embargo, no garantiza por sí solo una mejora generalizada para el sector logístico. La evolución de los volúmenes, los corredores utilizados y la distribución geográfica de la demanda determinará qué operadores y mercados podrán aprovechar la expansión. Para las empresas de transporte, el desafío será acompañar esos nuevos flujos sin perder eficiencia en costos, capacidad y tiempos de entrega.
Los aranceles no frenaron el comercio, pero cambiaron las rutas
El informe también identifica los efectos de las tensiones geopolíticas sobre el movimiento de mercancías. La guerra en Irán y el cierre del estrecho de Ormuz interrumpieron rutas comerciales relevantes, con consecuencias especialmente fuertes para las economías que dependen de ese corredor marítimo.
Durante los primeros cinco meses de 2026, el volumen comercial cayó un 37% en Arabia Saudita y un 7% en Emiratos Árabes Unidos frente al mismo período de 2025. No obstante, el impacto se mantuvo concentrado en los países y las rutas más expuestos, sin provocar una caída generalizada del comercio mundial.
Te podría interesar: El Gobierno extendió hasta 2049 la concesión de Aeropuertos Argentina
A estas dificultades se sumó el aumento de los aranceles estadounidenses, que alcanzaron sus niveles más altos en décadas. Según el estudio, el impacto global fue limitado, entre otros motivos, porque Estados Unidos representaba alrededor del 13% de las importaciones mundiales en los últimos años y aproximadamente la mitad de sus importaciones quedó exenta de los incrementos arancelarios a partir de agosto de 2026.
La respuesta de muchos países también contribuyó a sostener los intercambios. En lugar de aplicar represalias generalizadas, buscaron ampliar sus vínculos con otros mercados mediante acuerdos comerciales. Para la logística, estos cambios pueden traducirse en nuevas rutas, modificaciones en los puntos de abastecimiento y una reorganización de los flujos de carga, aun cuando el volumen global siga creciendo.
Asia concentra el crecimiento y las cadenas de suministro se reorganizan
Asia Oriental y el Pacífico lideraron la expansión comercial entre las regiones analizadas. El valor de sus intercambios aumentó un 24% durante los primeros cinco meses de 2026 frente al mismo período del año anterior. Europa registró un avance del 12%, mientras que África subsahariana creció un 11%.
La región asiática también incrementó la proporción de comercio que realiza dentro de sus propias fronteras: pasó del 57% en 2025 al 60% durante los primeros cinco meses de 2026. El informe vincula esa evolución con la solidez de sus cadenas de suministro y su capacidad para responder a la demanda de infraestructura de inteligencia artificial.
La tendencia refuerza el peso de Asia en las redes globales de producción y distribución. Para el transporte internacional, la concentración de proveedores y fabricantes en esa región mantiene la relevancia de los corredores marítimos y aéreos que conectan sus centros industriales con los principales mercados consumidores.
Al mismo tiempo, el estudio advierte que el distanciamiento entre Estados Unidos y China no se tradujo en una división equivalente de la economía mundial. El comercio directo entre ambas potencias pasó de representar el 3,5% del intercambio mundial de bienes en 2015 al 1,6% durante los primeros cinco meses de 2026.
Sin embargo, esa reducción no refleja por completo la dependencia estadounidense de la producción china. Los productos importados desde terceros países incorporan cada vez más materiales y componentes chinos. Al considerar esos flujos indirectos, la dependencia de Estados Unidos respecto de China solo había disminuido ligeramente hasta 2024, último año con datos disponibles.
Te podría interesar: La última milla no se rompe en la calle: se rompe en el organigrama
Esta situación muestra una de las dificultades que enfrentan las empresas al rediseñar sus cadenas logísticas: las rutas de transporte y los países de origen declarados no siempre reflejan toda la estructura de abastecimiento. Evaluar la exposición a una interrupción requiere conocer también dónde se fabrican los componentes y qué proveedores resultan difíciles de reemplazar.
La globalización alcanza un récord y mejora la perspectiva comercial
El DHL Globalization Tracker situó el nivel de globalización en el 25,8% en 2025, el registro más alto desde que se realiza esta medición. El índice contempla los flujos internacionales de comercio, capital, información y personas en una escala que va del 0%, que representa la ausencia de intercambios transfronterizos, al 100%, que supone que las fronteras y la distancia no tienen influencia.
Las cuatro categorías contribuyeron al récord. Los flujos de información fueron los más internacionalizados, seguidos por los de capital y comercio, mientras que los movimientos de personas ocuparon el último lugar.
Para los próximos años, el estudio prevé que el comercio mundial de bienes crezca un promedio del 3,4% anual hasta 2029. La proyección supera el ritmo de la década anterior y también las estimaciones elaboradas antes de los aumentos arancelarios estadounidenses y de la guerra en Irán.
Steven A. Altman, director de la Iniciativa DHL sobre Globalización del Centro para el Futuro de la Gestión de NYU Stern, sostuvo que la demanda de bienes y servicios que requieren la colaboración de productores especializados de distintos países ayuda a explicar la resistencia del comercio internacional.