



*Por Ezequiel Mambretti
En agosto de 1944, las divisiones blindadas de Patton avanzaban por Francia hasta que se detuvieron. No las frenó el enemigo: se quedaron sin combustible. Los depósitos estaban llenos, a un par de cientos de kilómetros. Con la red ferroviaria francesa destruida, los Aliados improvisaron el Red Ball Express: 6.000 camiones y 23.000 conductores moviendo 12.500 toneladas por día desde Cherburgo hasta el frente, de día y de noche.
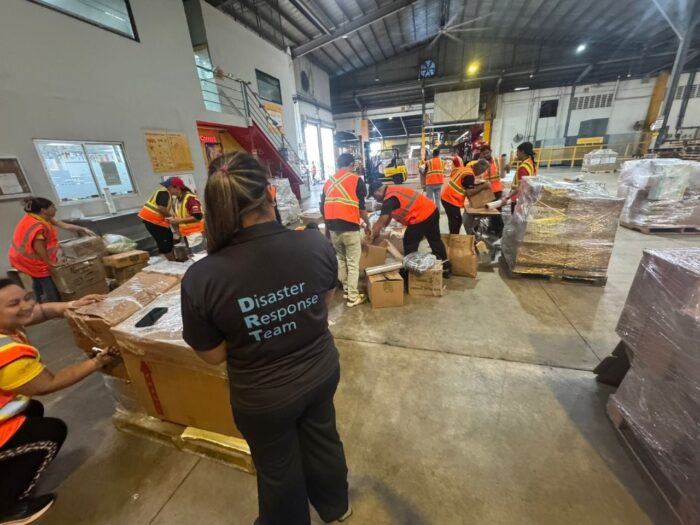
Es la mejor lección de logística que conozco. El tramo largo (el océano, el puerto, la escala industrial) estaba resuelto. Lo que definía el resultado era el último tramo, improvisado y sin infraestructura firme. Ochenta años después, la escena se repite en Manhattan, donde los repartidores clasifican paquetes sobre la vereda, un cross docking a cielo abierto. Incluso en el mercado más grande del mundo, la fuerza bruta de “más camionetas” no escala. Sin el último tramo resuelto, todo lo demás se detiene.
Costo y experiencia: una sola variable
La última milla concentra entre el 50 y el 53% del costo logístico total y es, a la vez, el momento de la verdad para el cliente. Cada intento fallido es capacidad inmovilizada y una fricción que el comprador no olvida. No es un problema de velocidad, es un problema de diseño de red: costo y experiencia se optimizan juntos o no se optimizan.
La enfermedad está en el organigrama
El diagnóstico tradicional apunta al eslabón final: choferes ineficientes, software de ruteo fallido. Pero el error rara vez ocurre en la calle. Ocurre antes, y cada área tiene una razón racional para provocarlo:
- Tráfico llena camiones al 100% para diluir costos, y demora el despacho.
- Ventas exige entregas parciales inmediatas, y multiplica los viajes.
- Marketing diseña un packaging atractivo pero irregular, y complica picking y estiba.
- Operaciones pide previsibilidad total, mientras el resto exige hiper-flexibilidad.
Ninguno está equivocado, pero nadie mira el sistema completo. Si cada departamento cumple el 100% de su objetivo individual, la cadena se rompe, y la última milla solo hace visible ese fallo previo. La solución no es presionar al equipo de reparto, sino alinear los KPIs de todas las áreas en un único objetivo de rentabilidad y servicio, y pasar de preguntar “¿qué hace cada departamento?” a “¿cómo fluye el pedido?”. Un flujo continuo, con un solo responsable final: el cliente.
La tormenta perfecta argentina
El desafío local es mayor. Un e-commerce que crece por encima del 60% choca contra cuatro barreras: inflación que empuja los costos, inseguridad de carga que restringe las ventanas horarias, una geografía compleja (hiper-congestión en el AMBA, distancias extremas en el interior) y una informalidad que deja cadenas desconectadas de la visibilidad tecnológica.
Ser dueño de cada metro cuadrado, cada camioneta y cada locker es económicamente inviable. La salida no es un operador más grande, sino un ecosistema de alianzas orquestado con tecnología, en el que demanda, operadores, habilitadores tecnológicos y administraciones locales funcionen como un solo sistema.
Te podría interesar: El desafío de la electromovilidad: cómo ampliar la red de carga fuera de los domicilios
La arquitectura phygital
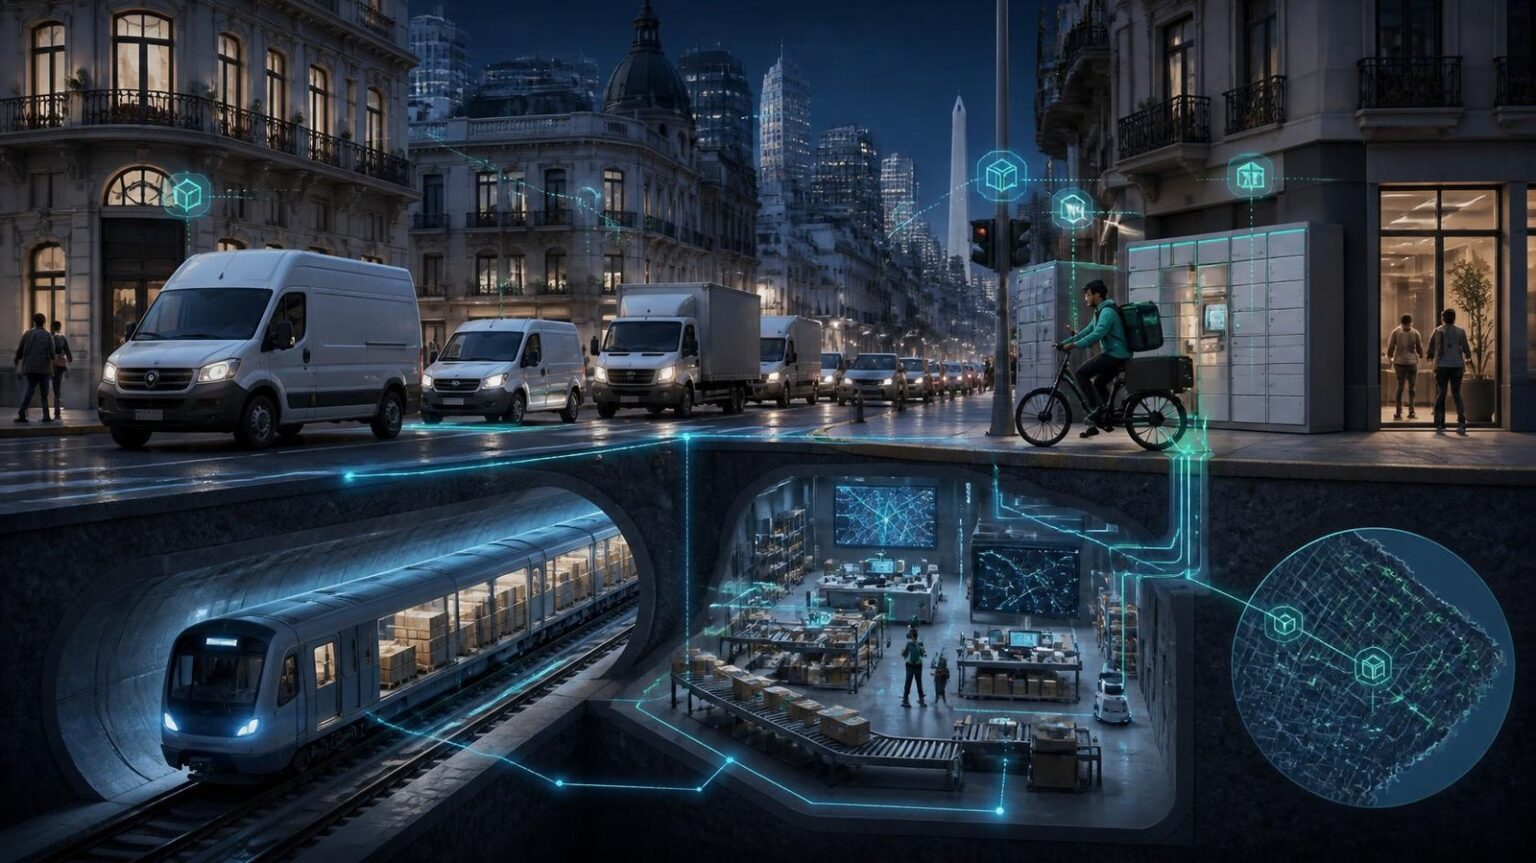
Europa ya marca el rumbo, con zonas de bajas emisiones, electromovilidad y huella de carbono como parte del SLA. Metropaq, en el Metro de Madrid, lo ilustra: 57 lockers inteligentes en 19 estaciones de la Línea 3 y trenes logísticos que operan en la madrugada, fuera del horario de pasajeros. Es una infraestructura ociosa (cerrada de madrugada) puesta a trabajar, con un ahorro de más de miles de kilómetros diarios de vehículos en el centro de la ciudad.
Para la Argentina, el modelo se apoya en tres pilares:
- Micro-hubs. No son depósitos chicos, sino nodos de desacople dentro del tejido urbano. Pueden ser cocheras comerciales ociosas: los camiones troncales las abastecen de madrugada y la micromovilidad entrega de día, sin ocupar la vía pública.
- Smart lockers y puntos PUDO. Neutralizan el costo oculto más grande, las entregas fallidas, y densifican sin sumar flota propia.
- El subte como red troncal. Las horas valle permiten inyectar paquetería y conectar la periferia con los micro-hubs sin tocar la calle.
Sobre esa red hace falta un orquestador: un middleware que conecte Tiendanube, MercadoLibre, VTEX, Magento o WooCommerce con la ejecución física y unifique inventarios, ruteo y SLAs en tiempo real. Con stock unificado desaparecen los depósitos B2B y B2C duplicados, con sus quiebres falsos y costos fijos repetidos. Arriba de esa base se montan los servicios: Same Day, Next Day, Flex, logística inversa y cambios simultáneos. Y el corazón del modelo es el pick up in-store, que convierte al local comercial en nodo logístico y reduce el costo de última milla.
Hardware, software y humanware
Hay un factor que ningún software resuelve: el humano. Las creencias operativas y los rituales del depósito son la infraestructura invisible, y las mejores APIs fracasan si el operador no cambia su modelo mental. Hardware, software y humanware juntos producen una transformación sistémica.
Tres ideas para llevarse: destruir los silos, porque la integración de datos en las etapas previas es lo único que salva la rentabilidad de la entrega final; apostar a la logística invisible, con micro-hubs subterráneos como futuro de la alta densidad urbana; y construir una omnicanalidad real, con stock unificado para B2B y B2C. La última milla del futuro no será un operador más grande. Será un ecosistema bien orquestado