



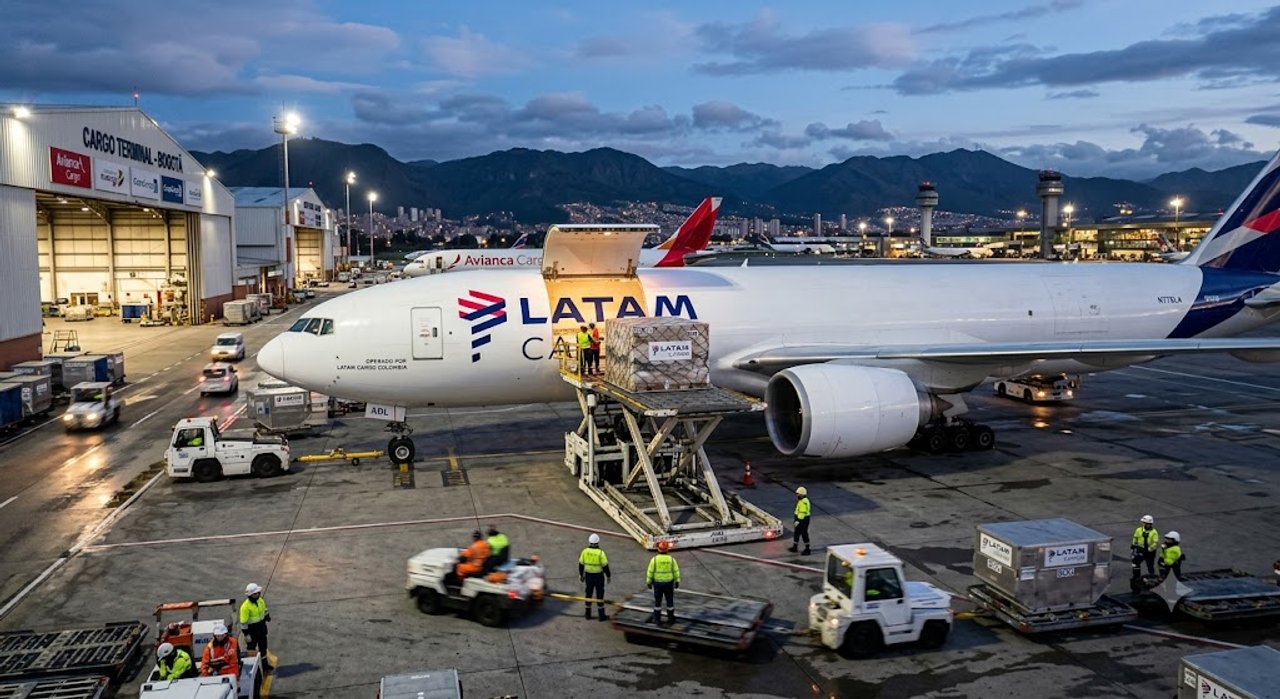
El mercado global de carga aérea mantuvo su tendencia expansiva en agosto, con un crecimiento interanual de 4,4% en la demanda medida en toneladas-kilómetro de carga (CTK), según datos de la Asociación Internacional de Transporte Aéreo (IATA). El avance se produjo en un escenario de capacidad prácticamente congelada: la oferta global (ACTK) cayó 0,1% frente a agosto del año pasado.
La diferencia entre una demanda que crece y una oferta que no acompaña permitió sostener la ocupación de las bodegas. El factor de ocupación de carga (CLF) alcanzó el 46%, dos puntos porcentuales por encima del registro de un año atrás. Para las aerolíneas, ese mayor aprovechamiento de la capacidad resulta particularmente relevante frente al fuerte incremento de uno de sus principales costos operativos.
El combustible volvió a ser uno de los factores que condicionan el desempeño del negocio. El precio del jet fuel aumentó 8,3% en agosto respecto de julio y acumuló una suba interanual de 79,2%. La presión sobre los costos se produce mientras las compañías buscan aprovechar una demanda todavía firme para recuperar parte del impacto sobre sus márgenes.
“La fuerte demanda y los mayores factores de ocupación ayudaron a las aerolíneas a recuperar parte de los costos excepcionalmente altos del combustible”, señaló Marie Owens Thomsen, vicepresidenta senior de Sostenibilidad y economista jefe de IATA. La ejecutiva también destacó que los rendimientos tuvieron en agosto su primer incremento intermensual desde abril.
El comercio internacional sostiene el movimiento
El comportamiento de la carga aérea se inscribe en un contexto de expansión del comercio internacional. En julio, el intercambio global de bienes creció 6% interanual y alcanzó 33 meses consecutivos de expansión. A esto se sumaron señales positivas desde la actividad manufacturera: el índice global de producción manufacturera PMI subió a 53 puntos, mientras que el indicador de nuevos pedidos de exportación alcanzó 51,4.
Estos datos ayudan a explicar por qué el transporte aéreo mantiene niveles de demanda relativamente sólidos pese a un escenario de costos más exigente. La combinación de comercio internacional en expansión y capacidad limitada también contribuye a sostener los rendimientos, especialmente en aquellos corredores donde la disponibilidad de bodega se encuentra más ajustada.
Te podría interesar: Río Negro licitará la Zona Franca de Punta Colorada antes de fin de año
La evolución, sin embargo, no es homogénea entre regiones. Norteamérica encabezó el crecimiento global, con un incremento de 6,6% en los CTK. La expansión estuvo acompañada por una reducción de 2,5% en la capacidad, el mayor recorte de oferta registrado entre los principales mercados.
América Latina mostró también un desempeño superior al promedio mundial. Las aerolíneas de la región incrementaron 5,1% su demanda de carga aérea y ampliaron 3,3% la capacidad disponible. El resultado refleja una combinación menos restrictiva que la observada en Norteamérica, pero igualmente positiva en términos de crecimiento del mercado.
Medio Oriente, en cambio, presentó el comportamiento más débil, con una expansión de apenas 1% en la demanda, en un contexto marcado por la inestabilidad operativa en el Golfo. Los conflictos y las restricciones sobre determinados corredores están modificando las rutas y obligando a las cadenas de suministro a adaptarse a mayores niveles de incertidumbre.
Los corredores transoceánicos muestran con claridad ese efecto. La ruta Asia-Norteamérica acumula siete meses consecutivos de crecimiento, mientras que los tráficos entre Asia y Europa vinculados con Medio Oriente registran seis meses de fuertes retrocesos. Para la carga aérea, el escenario combina así una demanda global todavía firme con una distribución cada vez más desigual de los flujos y una estructura de costos que agrega presión sobre las operaciones.